Mordor Intelligence의 베트남 전력 시장 분석
베트남 전력 시장 규모는 2025년 86.81기가와트에서 2026년 95.46기가와트로 성장할 것으로 예상되며, 2026년부터 2031년까지 연평균 9.98%의 성장률을 기록하여 2031년에는 153.62기가와트에 이를 것으로 전망됩니다.
베트남 전력 시장은 급속한 성장세를 보이고 있습니다. 8차 전력 개발 계획(PDP-8)에 따른 1,360억 달러 규모의 정책 추진이 이러한 성장을 가속화하고 있으며, 2030년까지 재생에너지 비중 28~36%, 2050년까지 74~75% 달성을 목표로 하고 있습니다. 산업 전력화, 데이터센터 확산, 그리고 2023년 이후 정전 사태 대비 에너지 안보 확보 공약이 자본 지출을 증가시키고 있으며, 새로운 직접 전력 구매 계약(DPPA) 규정은 민간 재생에너지 생산자들이 대규모 사용자들과 직접 거래할 수 있는 길을 열어주고 있습니다. 특히 500kV 이상 기간 송전망 개선은 과거 설치 용량의 절반을 고립시키고 2024년까지 중국으로부터 25억 6천만 kWh의 전력을 수입하게 만들었던 전력망 병목 현상을 해소할 것입니다. 국영 전력회사인 EVN이 주도하는 비교적 안정적인 경쟁 구도는 국제 개발업체들이 해상풍력 시범 사업과 LNG 프로젝트에 투자하면서 점차 변화하고 있습니다.
주요 보고서 요약
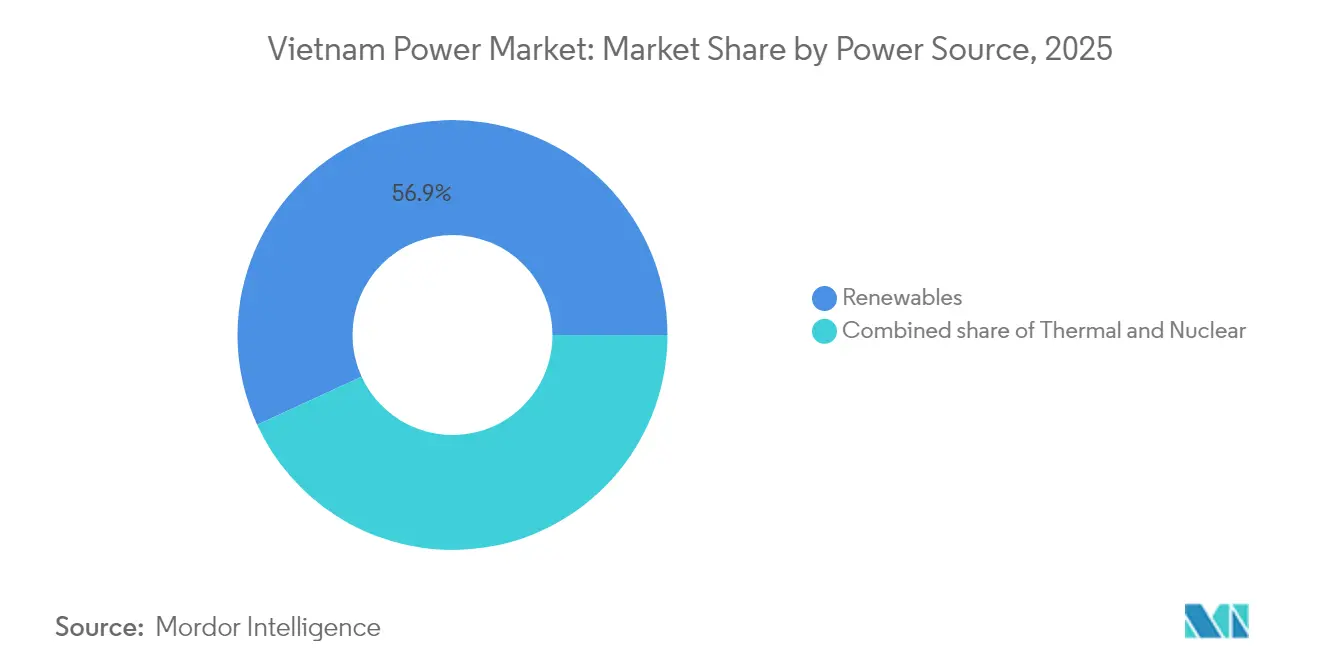
- 에너지원별로 보면, 2025년 베트남 전력 시장에서 재생에너지가 차지하는 비중은 56.85%였으며, 2031년까지 연평균 11.46%의 성장률을 보일 것으로 예상됩니다.
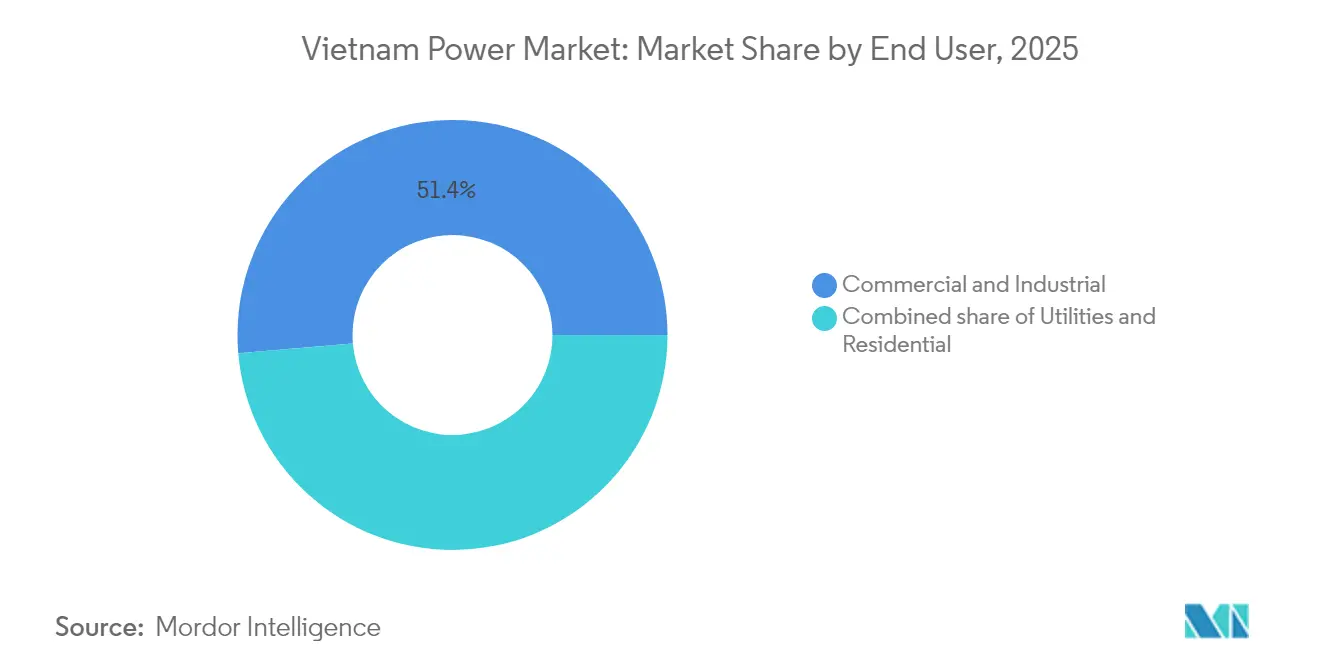
- 최종 사용자별로 보면, 상업 및 산업 소비자가 2025년 베트남 전력 시장 규모의 51.35%를 차지했으며, 2031년까지 연평균 11.08%의 성장률을 기록할 것으로 예상됩니다.
참고: 본 보고서의 시장 규모 및 예측 수치는 Mordor Intelligence의 독자적인 추정 프레임워크를 사용하여 생성되었으며, 2026년 1월 기준 최신 데이터 및 분석 정보를 반영하여 업데이트되었습니다.
베트남 전력 시장 동향 및 통찰력
드라이버 영향 분석
| 운전기사 | CAGR 예측에 미치는 영향(~)% | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 급속한 산업화로 인한 전력 수요 급증 | 3.20% | 전국적으로, 특히 남부 산업 지대(호치민시, 빈즈엉, 동나이)에 집중되어 있습니다. | 중기(2~4년) |
| 정부 재생 에너지 목표 및 FIT | 2.80% | 국가 차원의 해상 풍력 발전은 중부 및 남부 해안 지역에 집중되어 있습니다. | 장기 (≥ 4년) |
| PDP-8 기반 발전 및 그리드 분야 FDI 유입 | 2.10% | 국가 차원에서 북부 수력 발전소와 남부 수요 중심지를 연결하는 우선 송전 회랑을 구축합니다. | 중기(2~4년) |
| 그리드 현대화 자금 지원(ADB, JICA) | 1.80% | 전국적으로 시행되며, 하노이와 호치민시에서 스마트 그리드 시범 사업을 진행하고 있습니다. | 장기 (≥ 4년) |
| 해상풍력 경매 파이프라인 잠금 해제 | 1.50% | 중부 및 남부 해안 지방(빈 투언, 바리아붕따우, 짜빈) | 장기 (≥ 4년) |
| 데이터센터 붐으로 유연발전 수요 증가 | 1.30% | 전국적으로 확산되고 있으며, 하노이, 호치민시, 다낭을 중심으로 집단 감염이 나타나고 있다. | 단기 (≤ 2년) |
| 출처: 모르도르 정보 | |||
급속한 산업화로 인한 전력 수요 급증
2024년 산업 생산량이 8.4% 급증하면서 전국 전력 사용량이 5월 말 10억 kWh에 달했고, 이에 따라 베트남전력공사(EVN)는 수요 반응 프로그램을 도입했습니다. (1) Nguyen Lan, “Manufacturing Output and Electricity Use Surge,” VietnamPlus, vietnamplus.vn 반도체 부문만 해도 2024년 182억 3천만 달러 규모로 평가되며 연평균 11.48%의 성장률을 보이고 있는데, 이는 2030년까지 첨단 기술 제품 생산량을 45%까지 늘리는 것을 목표로 하는 베트남의 “실리콘 델타” 정책의 결과입니다. 한국은 2025년 초 SK그룹이 LNG와 소형 모듈형 원자로에 수십억 달러를 투자하면서 베트남 최대 투자국 자리를 되찾았습니다. 정부의 2025년 GDP 대비 8% 전력 생산량 증가 목표를 달성하기 위해서는 매년 12~16%의 발전량 증설이 필요하며, 이는 베트남 전력 시장이 신속한 송전망 구축 사업에 더욱 의존하게 될 것임을 의미합니다. 외국 투자자들은 이제 첨단 기술 공장 부지 선정의 전제 조건으로 안정적인 전력 공급을 꼽고 있습니다.
정부 재생 에너지 목표 및 FIT
개정된 PDP-8은 2030년까지 에너지 소비량을 500.4억~557.8억 kWh로 설정하고 재생에너지가 전체 에너지 구성에서 28~36%를 차지하도록 의무화하여 석탄 중심에서 벗어나려는 움직임을 보이고 있다. 새로운 가격 상한선은 북부 지역의 육상 풍력 발전을 kWh당 1,959.4 VND(0.078 USD)로, 연안 풍력 발전을 kWh당 1,987.4 VND(0.079 USD)로 설정하여 수년간 정체되었던 투자 전망에 대한 투자자들의 불확실성을 해소했다. (2) Nguyen Quang, “Vietnam Issues Wind FITs for 2025,” Ministry of Industry and Trade, moit.gov.vn 그러나 동시에 시행된 소급 관세 인하는 13억 달러 규모의 운영 중인 태양광 및 풍력 자산을 위협하여 국제 개발업체들의 반발을 불러일으켰다. 2025년 57호 법령은 민간 발전 사업자가 전력망 관리 기관(EVN)을 거치지 않고 자격을 갖춘 소비자에게 직접 전력을 공급할 수 있도록 하는 개발 전력 구매 계약(DPPA)을 도입했습니다. 이 개혁은 국가 예산 부담을 줄이고 재생 에너지 보급을 가속화할 것으로 기대됩니다. 이러한 변화는 2030년까지 역내 전력 생산량의 최대 50%를 청정 에너지로 충당하는 것을 목표로 하는 아세안 전력망 비전에 베트남이 부합하는 것입니다.
PDP-8 기반 발전 및 그리드의 FDI 유입
40년 총 인프라 지출은 36% 증가한 2025억 달러에 이를 것으로 예상되며, 이 중 2.4분의 5.5 이상이 발전 및 송전 시설 개선에 사용될 예정입니다. 주요 사업으로는 화뎬(Huadian)의 꽝찌(Quang Tri) 지역에 위치한 7,410억 달러 규모의 친환경 수소 허브와 빈그룹(Vingroup)의 하이퐁(Hai Phong)에 위치한 300억 달러 규모의 LNG 복합단지가 있습니다. 전력망 측면에서는 500조 3,000억 동(2025억 달러) 규모의 200kV 라오까이(Lào Cai)-빈옌(Vĩnh Yên) 송전선이 2년 2026월 가동되면 북부 지역에서 XNUMXMW의 수력 발전을 제공할 예정입니다. 장비 국산화가 가속화되고 있으며, CS Wind는 현지 해상 풍력 수요를 충족하기 위해 롱안(Long An)에 풍력 타워 발전소에 XNUMX억 달러를 투자하고 있습니다. T&T Group은 XNUMX년까지 연간 XNUMXGWh의 배터리 생산량을 목표로 에너지 저장 장치도 병행 투자할 계획입니다.
그리드 현대화 자금 지원(ADB, JICA)
아시아개발은행(ADB)은 기후변화에 탄력적인 인프라 구축에 16.5억 달러를 배정했으며, 팜 민 찐 총리는 2025년 4월 회의에서 대규모 에너지 사업에 대한 추가 지원을 요청했습니다. 완료된 업그레이드를 통해 2025년 건기 피크에 앞서 20개 변전소에 걸쳐 1,000MW의 무효 전력 보상 용량이 추가되었습니다. 일본국제협력기구(JICA)는 페트로베트남파워(PetroVietnam Power), 도쿄가스(Tokyo Gas), 마루베니(Marubeni)가 개발하는 1,500MW 규모의 꽝닌 LNG 발전소 건설에 공동으로 자금을 지원하고 있으며, 이 발전소는 2026~2027년 가동 예정입니다. 베트남 전력공사(EVN)는 100% 온라인 고객 서비스 제공과 인공지능(AI) 기반 모니터링을 통해 정전 시간을 전년 대비 320% 단축했다고 보고했습니다. 또한, 추가 500kV 송전선을 통해 라오스에서 수력 발전으로 생산된 전력 9,360~12,100MW를 수입할 예정이며, 수입 가격은 kWh당 0.0695달러입니다.
제약 영향 분석
| 제지 | (~) CAGR 예측에 미치는 영향 | 지리적 관련성 | 영향 타임라인 |
|---|---|---|---|
| 느린 PPA 승인 및 규제 불확실성 | -1.80 % | 국가적, 특히 재생 가능 에너지 프로젝트 개발에 영향을 미칩니다. | 단기 (≤ 2년) |
| ESG 중심 석탄 자금 조달 압박 | -1.30 % | 2050년까지 단계적 폐지 압박이 있는 국가 석탄 발전 | 장기 (≥ 4년) |
| 태양광 발전소 토지 취득 분쟁 | -0.90 % | 농경지 경쟁이 치열한 중부·남부 지방 | 중기(2~4년) |
| 고전압 장비의 수입 의존성 | -0.70 % | 국가 송전 인프라 개발 | 중기(2~4년) |
| 출처: 모르도르 정보 | |||
PPA 승인 지연 및 규제 불확실성
감사 결과 발전차액지원제도(FIT) 규정이 잘못 적용된 것이 발견되고, 검토가 진행되는 동안 신규 전력구매계약(PPA)이 중단되면서 약 13억 달러 규모의 풍력 및 태양광 자산이 위험에 처했습니다. 이로 인해 베트남 정부가 2030년까지 발전 용량을 두 배로 늘리겠다는 명분에도 불구하고 Enel, Equinor, Ørsted 등 주요 풍력 발전 기업들이 베트남 시장에서 철수했습니다. 최근 발표된 국가발전개혁안(PDP-8) 초안에서 6GW 규모의 해상풍력 발전 구역이 삭제되면서 정책의 불안정성에 대한 우려가 더욱 커지고 있습니다. 송전망 승인 또한 부진한데, 정부 자료에 따르면 의무적으로 추진되어야 하는 16개 송전망 프로젝트 중 2024년 기한을 맞춘 프로젝트는 단 2개에 불과합니다. 이러한 지연은 단기적으로 베트남 전력 시장의 성장 속도를 저해하고 있습니다.
ESG 중심 석탄 자금 조달 압박
국제 금융기관들은 석탄 의존도를 지속적으로 낮추고 있어 베트남의 2050년까지 석탄 연료 사용 중단 계획에 압력을 가하고 있습니다. 탄소 중립 달성에는 650억 달러가 필요하며, 이 중 상당 부분은 기존 석탄 발전소의 바이오매스 또는 암모니아 전환에 사용됩니다. JETP 프레임워크는 양허성 자금을 활용할 예정이지만, 여전히 격차가 큽니다. 남딘 석탄 프로젝트는 상징적인 사례로, 2023년 ACWA Power를 잃고 현재 LNG 재가동을 검토하고 있습니다. 이러한 제약에도 불구하고 2024년 석탄 소비량은 사상 최고치를 기록하며 단기적인 신뢰성과 장기적인 ESG 준수 간의 갈등을 드러냈습니다.
세그먼트 분석
에너지원별: 재생에너지, 화력발전보다 빠르게 성장
2025년 설치 용량의 56.85%를 재생에너지가 차지하며 베트남 전력 시장의 핵심 동력으로 자리매김했습니다. 태양광 옥상 설치 확대, 중부 고원지대의 육상 풍력 발전 확산, 태풍 피해가 잦은 연안 지역의 해상 풍력 발전 도입 등으로 2031년까지 연평균 11.46%의 성장률을 기록할 것으로 전망됩니다. 현재 태양광 발전 용량은 19.4GW에 달하지만, 닌투안과 빈투안 지역에서는 건기 동안 송전망 과부하로 발전량 감축률이 15%를 넘어서고 있습니다. 이러한 높은 발전량 감축률로 인해 개발업체들은 신규 프로젝트에 배터리 저장 장치를 결합하는 추세이며, 이는 8차 베트남 전력개발계획(PDP-8)에서 2030년까지 배터리 저장 용량을 10~16GW로 확대하겠다는 목표에 힘입어 더욱 가속화되고 있습니다. 해상 풍력 발전의 2030년 목표치인 6GW 달성을 위해서는 2026년부터 연간 1.2GW의 설치가 필요하며, 이를 위해서는 항만 시설 현대화와 현지화된 공급망 구축이 시급합니다. 이러한 추세들을 종합해 보면, 베트남 전력 시장 규모는 향후 3년 안에 화력 발전량 증가분을 넘어설 정도로 확대될 것으로 예상됩니다.
화력 발전 용량은 여전히 중요하지만 그 비중은 감소하고 있습니다. 2024년 석탄 발전소의 가동률은 68%에 그쳤는데, 이는 발전 우선순위 결정 과정에서 저렴한 풍력 및 수력 발전이 우선시되었기 때문입니다. 신규 석탄 발전 프로젝트는 자금 조달에 어려움을 겪고 있으며, 해상 가스전 고갈은 가스 발전 성장을 저해하고 있습니다. 이에 정부는 2030~2035년까지 4~6.4GW 규모의 원자력 발전 계획을 다시 검토하고 있지만, 자금 조달과 대중의 수용이라는 과제가 남아 있습니다. 그동안 복합화력 가스 발전과 대규모 배터리 저장 장치가 발전 용량 부족을 해소하고 발전량 증대를 지원하여 베트남 전력 시장이 배출 강도를 낮추면서 빠른 성장을 지속할 수 있도록 하는 기술 구성을 만들어낼 것으로 예상됩니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
최종 사용자 관점: 상업 및 산업 분야의 지배력 지속
2025년 상업 및 산업 부문 구매자는 전체 전력 소비량의 51.35%를 차지했으며, 연간 11.08%씩 성장하고 있어 베트남 전력 시장에서 가장 중요한 수요처입니다. 반도체 제조 시설은 연속 공정을 가동하며, 산업 피크 시간대에는 전력 가격 상승의 주요 원인이 됩니다. 다국적 기업들은 직접 전력 구매 계약을 통해 15~20년 동안 고정 가격으로 재생 에너지를 확보할 수 있게 되었으며, 이는 2028년까지 4GW에 달할 수 있는 구매 규모를 가속화하고 있습니다. 또한 제조업체들은 요금 인상에 대비하여 옥상 태양광 발전 시스템을 설치하고 있으며, 이는 생산 경쟁력과 에너지 전략을 더욱 긴밀하게 연계시키고 있습니다.
공공시설 및 주거용 사용자가 나머지 수요를 차지하지만, 증가율은 연평균 7.95%로 비교적 낮습니다. 가구당 1인당 전력 소비량은 2024년에 2,400kWh에 도달할 것으로 예상되지만, 현재는 교차 보조금이 지급되는 요금 체계와 6.8%에 달하는 배전 손실로 인해 이 수준에는 제약이 있습니다. 요금 개혁안은 현재 장관급 검토 중이며, 요금 인상이 이루어질 경우 산업용수와 주거용수 간의 가격 격차가 줄어들 것으로 예상됩니다. 스마트 미터 및 자동화 변전소 등을 포함한 배전 손실 저감 프로그램은 기술적 손실을 지역 기준인 5.5%까지 낮추는 것을 목표로 하고 있으며, 이를 통해 신규 발전 없이도 베트남 전력 시장을 지원할 수 있는 용량을 확보할 수 있을 것으로 기대됩니다.
참고: 보고서 구매 시 사용 가능한 모든 개별 세그먼트의 세그먼트 공유
지리 분석
호치민시, 빈즈엉, 동나이를 중심으로 한 베트남 남부 지역은 2025년 전국 전력 소비량의 47.85%를 차지했으며, 피크 부하 증가율이 가장 높았습니다. 이 지역의 발전량은 수요에 비해 약 2GW 부족하여 북부 수력 발전소에서 공급되는 500kV 송전선에 크게 의존하고 있습니다. 이 송전선은 저녁 피크 시간대에 92%의 가동률을 보이며, 이로 인해 베트남전력공사(EVN)는 전력망 안정성 유지를 위해 중부 지역의 신재생에너지 발전량을 줄여야 합니다. 아시아개발은행(ADB)의 자금 지원을 받는 향후 송전망 개선 사업은 이러한 병목 현상을 해소하고 베트남 전력 시장에 공급될 수 있는 잠재적인 신재생에너지 용량을 확대하는 것을 목표로 합니다.
북부 전력망은 하노이, 하이퐁, 꽝닌에 전력을 공급합니다. 2025년에는 석탄 발전소가 북부 지역 전력 수요의 57.35%를 공급했지만, 재정 지원 제한과 강화된 배출 규제로 인해 가스 발전과 국경을 넘는 전력 수입으로의 전환이 가속화되고 있습니다. 2024년 6월에 가동된 라오스와의 500kV 연계 송전망을 통해 연간 최대 5,000GWh의 수력 발전 전력을 수입할 수 있게 되었습니다. 국경을 넘는 전력 거래는 국내 수력 발전량이 감소하는 건기 동안 전력 공급을 안정화시켜 베트남 전력 산업에 있어 지역 시장 통합의 이점을 보여줍니다.
중부 지역은 전국 태양광 및 풍력 발전 프로젝트의 대부분을 보유하고 있지만, 전력 생산량 제한율이 가장 높습니다. 따라서 송전망 확장은 해상 풍력 발전 보급과 연계하여 추진되며, 이를 통해 해안에서 생산된 전력이 내륙 및 남부 지역의 전력 수요 중심지로 공급될 수 있도록 합니다. PDP-8은 또한 아세안 전력망 구상에 따라 잉여 청정 에너지를 말레이시아와 태국으로 수송할 수 있는 해저 고압 직류(HVDC) 송전망 구축도 고려하고 있습니다. 이러한 인프라 구축을 통해 베트남 전력 시장은 연중 시기에 따라 순수입국과 순수출국 역할을 모두 수행할 수 있게 되어 에너지 안보를 강화하는 동시에 재생 에너지 잉여분을 수익화할 수 있습니다.
규제 현황
베트남 전력 부문의 규제 체계는 2025년 4월 총리가 승인한 제8차 전력 개발 계획 개정안(결정 768/QD-TTg)과 2025년 5월 산업통상부(MoIT)가 발표한 이행 계획(결정 1509/QD-BCT)을 중심으로 재편되고 있습니다. 이러한 정책들은 장기적인 발전 계획을 지원하고 우선 순위 발전 및 송전망 구축 사업을 추진하는 동시에, EVN이 주요 송배전 사업자로서의 역할을 계속 수행할 수 있도록 합니다.
시장 자유화는 산업통상자원부(MoIT)가 주도하는 공식적인 실무 프로세스를 통해서도 진전되고 있으며, 여기에는 단일 구매자 모델에서 벗어나 경쟁적인 전력 시장 설계를 검토하고 조정하는 것을 목표로 하는 2026년 6월 기술 협의회가 포함됩니다. 이와 동시에, 재생에너지 발전 사업자와 대규모 소비자를 위한 전력구매계약(DPPA) 메커니즘은 2024년 7월에 발표된 법령 80/2024/ND-CP에 의해 확립되었으며, 이는 보고서 범위에 언급된 전기법 개혁 방향을 보완하고 EVN의 시스템 역할과 더불어 민간 간 계약을 가능하게 합니다.
경쟁 구도
베트남 전력 시장은 여전히 비교적 소수의 기업에 집중되어 있습니다. EVN이 송전과 배전을 장악하고 있지만, 2025년 3월부터 시행되는 DPPA(전력 구매 계약) 규정에 따라 민간 발전 사업자가 대형 사용자와 직접 계약을 체결할 수 있게 되어 신규 진입 장벽이 낮아졌습니다. T&T, Trung Nam, Bamboo Capital과 같은 국내 기업들은 현지 자금 조달과 EPC(설계, 조달, 시공) 노하우를 바탕으로 빠르게 성장했지만, 진정한 경쟁력은 기술 파트너십에서 비롯됩니다. PetroVietnam과 JERA의 암모니아 혼합 연소 협력, 그리고 Tokyo Gas-Marubeni의 Quang Ninh LNG 컨소시엄은 통합 가치 사슬로의 전환을 보여줍니다.
한때 해상풍력 파이프라인을 주도했던 유럽 기업들이 정책적 위험 때문에 일부 철수하면서 아시아 투자자와 국내 전력회사들이 면적을 확보할 수 있는 기회가 생겼습니다. 장비 국산화로 리드타임이 단축됩니다. CS Wind의 롱안 공장은 지역 타워 수요를 충족할 것이며, 지멘스 에너지와 GE는 PDP-8 국산화 목표 달성을 위해 터빈 조립 국산화에 나설 예정입니다. 저장 공간은 초기 단계이지만 전략적입니다. T&T는 40년까지 연간 50GWh의 배터리 생산량으로 국내 시장 점유율 2~2026%를 확보하여 중국 및 한국 공급업체들과 경쟁하는 것을 목표로 합니다.
디지털화는 이제 기존 사업자들을 차별화하는 요소가 되었습니다. EVN Southern Power는 AI 도입으로 고객 참여 지표를 전년 대비 320% 향상시켰으며, 옥상 태양광 발전 사업자를 위한 블록체인 기반 DPPA 정산 시스템을 시범 운영하고 있습니다. Sigenergy처럼 계량기 후단 저장 장치 분야에서 기술과 프로젝트 실행력을 결합한 신규 사업자들은 베트남 전력 시장이 성숙해짐에 따라 새롭게 부상하는 틈새시장을 공략할 수 있을 것입니다. (4)
Source: https://www.mordorintelligence.kr/industry-reports/vietnam-power-market

